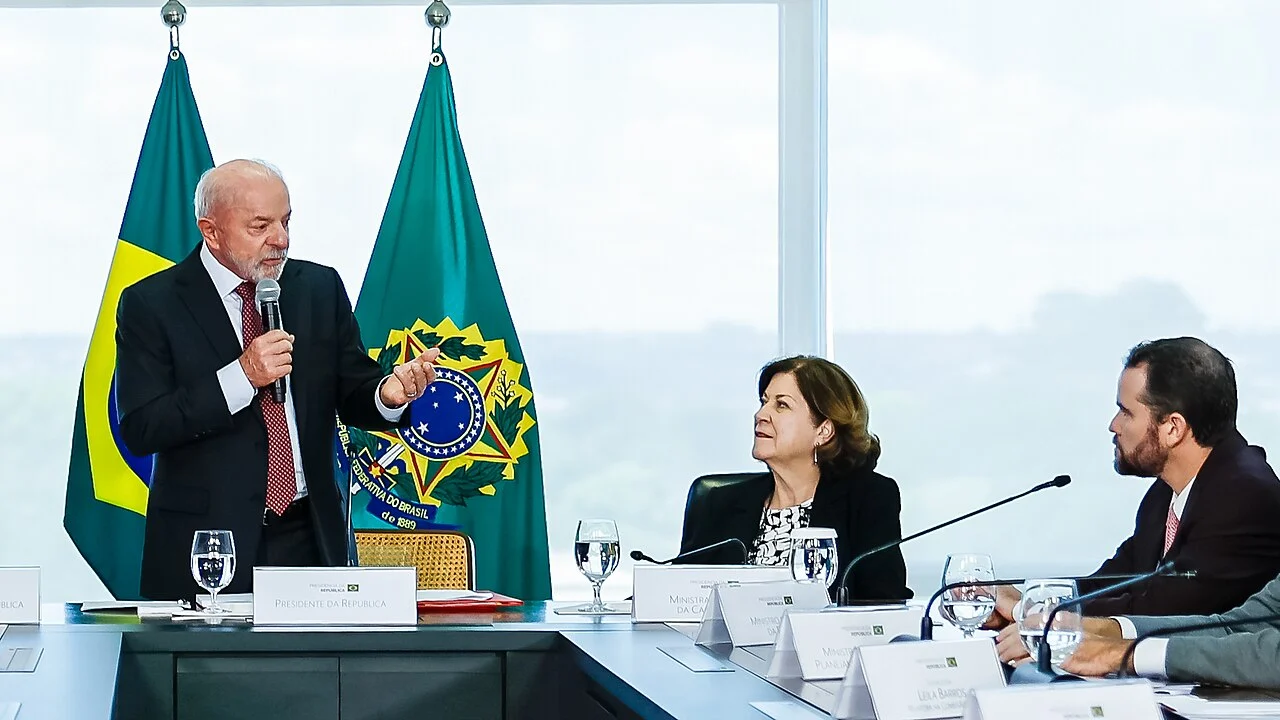
 10.09.2026 – O presidente da República, Luiz Inácio Lula da Silva, durante sua Sanção do PLV 13/2026, que trata das regras de tributação de remessas postais internacionais (taxa das blusinhas), no Palácio do Planalto, Brasília - DF.
Foto: Ricardo Stuckert.
Equipe de Lula planeja aumentar impostos a partir de 2027
A conversa que voltou à mesa sete dias depois da vitória
A equipe econômica do presidente reeleito Luiz Inácio Lula da Silva (PT) já voltou a discutir, nos bastidores de Brasília, um pacote de medidas que tendem a elevar a carga tributária a partir de 2027. A movimentação começou poucos dias depois do resultado da eleição e combina três frentes distintas: a cobrança do IOF sobre investimentos hoje isentos, a definição de uma alíquota da nova Contribuição sobre Bens e Serviços (CBS) bem acima do que o mercado esperava e uma nova rodada de corte de benefícios fiscais federais. O quadro foi levantado em detalhe pela Gazeta do Povo, que compilou as iniciativas em análise no Ministério da Fazenda.
Nada disso foi formalizado até agora. Mas a direção é clara e vem sendo verbalizada pelo próprio time econômico. No dia 27 de outubro, dois dias antes do segundo turno, o ministro Dario Durigan afirmou que o governo já tinha prontas algumas medidas para ajustar as contas públicas e que as apresentaria depois que o presidente definisse a composição da equipe para o próximo quadriênio. A declaração veio em meio a uma sequência de novas despesas prometidas durante a campanha, que começava a pressionar o caixa da União.
O que pode começar a pagar IOF
A frente que mais chamou atenção envolve os títulos isentos que sustentam o crédito imobiliário, o agronegócio e a infraestrutura do país. Estão na lista as Letras de Crédito Imobiliário (LCIs) e as Letras de Crédito do Agronegócio (LCAs), além dos certificados de recebíveis imobiliários e do agronegócio (CRIs e CRAs) e das debêntures incentivadas. Hoje, quem investe nesses papéis não paga IOF nem Imposto de Renda sobre os rendimentos. É por isso que eles viraram refúgio de investidor conservador: rendem isento e financiam ao mesmo tempo a construção de moradias e grandes obras.
O problema, na leitura do governo, é que esse conjunto de renúncias custa caro ao Tesouro. A estimativa em circulação é de aproximadamente R$ 33 bilhões por ano em benefícios não arrecadados. Cobrar o IOF dessas operações teria uma vantagem técnica para o Executivo: o imposto pode ser alterado por decreto presidencial, sem precisar passar pelo Congresso. Em 2025, quando o governo tentou instituir uma alíquota de 5% de Imposto de Renda sobre as novas emissões desses títulos, a proposta esbarrou na resistência do Legislativo e acabou caducando. O decreto evitaria repetir o palco de derrota.
O setor, naturalmente, já encara a possibilidade com alerta. As entidades envolvidas apontam que taxar esses instrumentos encarece o financiamento da moradia, do campo e de projetos de infraestrutura, justamente os setores que os incentivos existem para estimular.
Há um matiz importante, porém, que ajuda a dimensionar o que é fato e o que é estudo. Em 29 de outubro, o secretário do Tesouro Nacional, Daniel Leal, negou que exista uma proposta concreta de tributar os títulos com IOF. Ao jornal O Estado de S.Paulo, ele disse que o tema está “sempre” em debate e defendeu “isonomia” entre os instrumentos para um mercado mais eficiente. Até agora, portanto, não há medida anunciada: há uma porta aberta e um governo que já tentou mexer nesse bolo uma vez e não desistiu da ideia.
A alíquota que assustou o mercado
A segunda frente veio do Tribunal de Contas da União. No dia 28, o TCU aprovou um cálculo que coloca a alíquota de referência da CBS em 11,3%, muito acima dos 9,5% que empresas e analistas projetavam. O número foi resultado de um trabalho conduzido ao longo de 2026 pelas equipes técnicas da corte de contas, da Receita Federal e do Ministério da Fazenda, e ainda precisa ser validado pelo Senado, que tem até 15 de dezembro para fixar a alíquota de referência.
A CBS é um dos dois tributos criados pela reforma tributária para substituir os impostos sobre o consumo. No âmbito federal, ela ocupa o lugar do PIS e da Cofins, enquanto o Imposto sobre Bens e Serviços (IBS) substituirá gradualmente o ICMS estadual e o ISS municipal. Quanto maior a alíquota de referência, maior tende a ser a tributação efetiva das operações sujeitas ao regime geral do novo sistema.
Se o Senado confirmar os 11,3% e a parte estadual e municipal ficar nos patamares previstos, a carga total sobre o consumo brasileiro pode chegar a 30%. Segundo o levantamento da Gazeta do Povo, esse patamar colocaria o país no topo do ranking mundial de tributação sobre bens e serviços. Para o consumidor, o efeito prático é direto: praticamente tudo que se compra passa a carregar um componente fiscal mais pesado do que o planejado quando a reforma foi aprovada.
O imposto do pecado que perdeu a hora
A terceira frente tem nome próprio: o Imposto Seletivo, o chamado “imposto do pecado”, que incide sobre cigarros, bebidas alcoólicas, refrigerantes, veículos poluentes, extração mineral e loterias. A previsão do governo era arrecadar R$ 41,9 bilhões com o tributo em 2027. Só que o Executivo perdeu o prazo para definir as alíquotas. Pela regra da noventena, qualquer imposto novo ou aumento de alíquota precisa ser anunciado com no mínimo 90 dias de antecedência, e a janela para vigorar desde 1º de janeiro se fechou no início de outubro.
A postergação não foi acaso. Em 8 de outubro, antes do segundo turno, Durigan já havia declarado que a regulamentação seria enviada depois das eleições, decisão associada ao desejo de não transformar o tema em munição na campanha. Passado o pleito, na terça-feira 27, o ministro prometeu enviar ao Congresso, “nos próximos dias”, uma medida provisória com as alíquotas. Para compensar o atraso, o governo avalia três saídas: fixar um patamar mais alto de taxação para os setores enquadrados, elevar a alíquota geral da CBS para todas as empresas ou prorrogar o IPI, que hoje cumpre função equivalente à do imposto seletivo.
Por que o dinheiro precisa vir de algum lugar
O pano de fundo de tudo isso é a conta que a campanha deixou. Relatório da Instituição Fiscal Independente (IFI), órgão vinculado ao Senado, estima que as medidas anunciadas por Lula na corrida eleitoral podem gerar impacto fiscal de R$ 40 bilhões sem previsão nos Orçamentos de 2026 e 2027. O cálculo considera o reajuste do Bolsa Família, a perda de arrecadação com o fim das apostas esportivas e benefícios voltados aos microempreendedores individuais, como perdão de dívidas e repasse de até R$ 5 mil por empresa. E não inclui outras promessas, como a ampliação do Pé-de-Meia para universitários e a gratuidade do transporte coletivo nos fins de semana.
A IFI projeta, com esses compromissos, um déficit primário de 1% do PIB em 2027. A resposta escolhida pela equipe econômica é elevar a arrecadação em vez de cortar despesa. Em setembro, ainda durante a campanha, Durigan sinalizou que um eventual novo mandato poderia promover um corte linear de 5% a 10% nos incentivos tributários federais, dando continuidade à redução de cerca de 10% já realizada em 2026. Mesmo sem criar imposto nenhum, a retirada de benefícios eleva a carga tributária efetiva de empresas e setores inteiros.
O desenho que emerge dos bastidores é coerente entre si: taxar o refúgio dos investidores, apertar o consumo e reduzir descontos corporativos. O que falta saber é quanto disso sobrevive ao Senado, ao Congresso e à reação dos setores afetados entre agora e 1º de janeiro. As primeiras decisões, como a alíquota de referência da CBS, chegam em poucas semanas.
Esta reportagem foi elaborada a partir das informações publicadas pela Gazeta do Povo, que compilou as medidas fiscais em estudo pela equipe econômica do governo, com apuração originalmente publicada em 3 de novembro de 2026.