Dívida das famílias bate recorde no Brasil
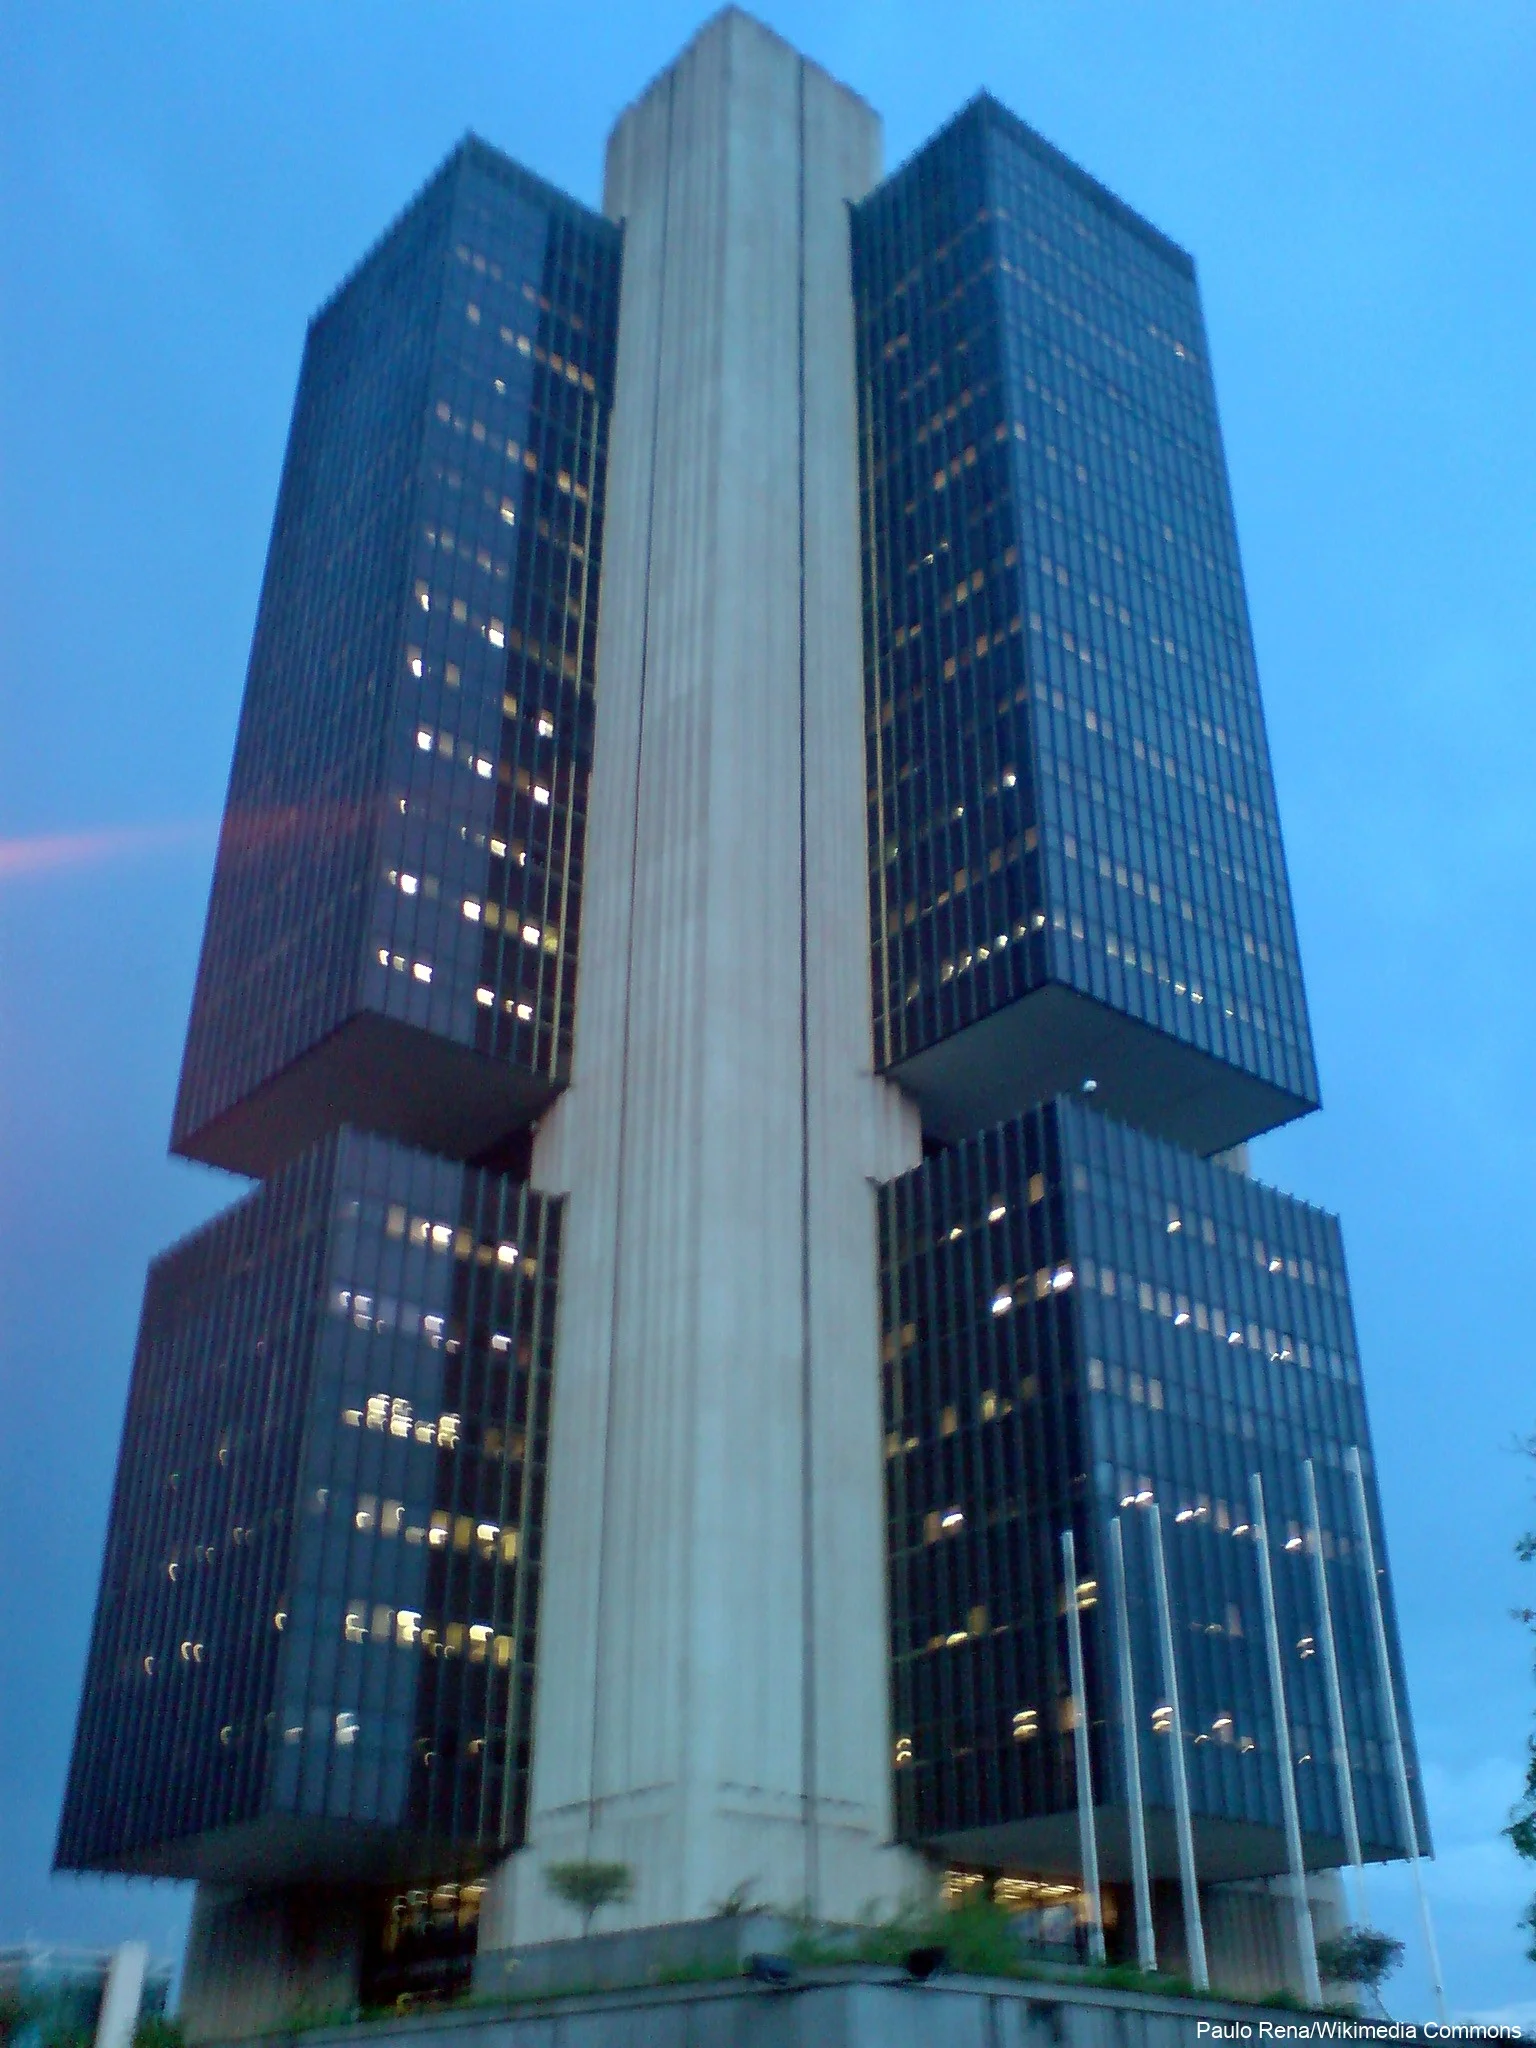
O Banco Central divulgou nesta quinta-feira (29) dados que confirmam o agravamento das finanças domésticas no país: o endividamento das famílias brasileiras chegou a 50,1% da renda acumulada em 12 meses em agosto, o maior patamar da série histórica iniciada em 2005. Ao mesmo tempo, o comprometimento de renda com o pagamento de dívidas, ou seja, a fatia do orçamento mensal consumida por parcelas e juros, atingiu 29%, também recorde.
Os números fazem parte do relatório de Estatísticas Monetárias e de Crédito do BC e mostram que metade de tudo o que uma família ganha em um ano já está comprometida com obrigações junto ao sistema financeiro, somando financiamentos imobiliários, crédito consignado, empréstimos pessoais e cartão de crédito. Quando o financiamento de imóveis é excluído da conta, o indicador ainda assim chega a 31% da renda, e o comprometimento de renda sem o peso do crédito habitacional alcança 26,7%, igualmente o maior nível já registrado.
A inadimplência segue na mesma direção. No crédito livre, modalidade em que os bancos têm liberdade para fixar as taxas de juros cobradas de famílias e empresas, a proporção de pagamentos em atraso permaneceu em 6,6% em setembro, repetindo o recorde do mês anterior. Desde o início do ano, esse indicador já subiu um ponto percentual. O estoque total de crédito no Brasil, somando famílias e empresas, chegou a R$ 7,4 trilhões, com alta de 0,4% apenas em setembro.
Como o endividamento das famílias evoluiu nos últimos anos
O quadro atual não surgiu do nada. Segundo levantamento do Valor Econômico com base na mesma série do Banco Central, iniciada em janeiro de 2005, o endividamento das famílias já havia batido recorde de 52,8% em maio de 2022, em um contexto de juros elevados e crédito mais caro no pós-pandemia. O indicador oscilou nos anos seguintes e, segundo reportagem do jornal O Globo, chegou a recuar para 47,7% em dezembro de 2023, primeiro ano do atual governo, puxado em parte pelo lançamento do programa Desenrola, de renegociação de dívidas.
A trégua, porém, durou pouco. Com o novo ciclo de aperto monetário iniciado em setembro de 2024, quando a Selic voltou a subir até alcançar 15% ao ano no pico da série mais recente, o crédito voltou a ficar mais caro e o endividamento retomou a trajetória de alta até bater o atual recorde de 50,1%. Para analistas ouvidos pela imprensa econômica, o fenômeno reflete um período em que o volume de crédito concedido às famílias cresce mais rápido do que a própria renda, movimento reforçado por medidas de estímulo ao consumo como o reajuste do Bolsa Família, a ampliação do Minha Casa Minha Vida e a isenção do Imposto de Renda para quem ganha até R$ 5 mil.
Juros altos e o custo do crédito no governo Lula
O peso da Selic sobre o bolso das famílias aparece de forma direta nos próprios dados do Banco Central. As taxas médias de juros do crédito livre para pessoas físicas chegaram a 62,4% ao ano em setembro, ante 61,8% em agosto, segundo levantamento do O Antagonista a partir do mesmo relatório. O spread bancário, diferença entre o custo de captação dos bancos e os juros cobrados do cliente final, também subiu, de 34,7 para 35,5 pontos percentuais no período.
O Comitê de Política Monetária do Banco Central se reúne na próxima semana para definir os novos rumos da Selic, atualmente em 13,75% ao ano, após cinco cortes consecutivos de 0,25 ponto percentual. Mesmo com a trajetória recente de queda, o patamar da taxa básica segue entre os mais altos do mundo, o que ajuda a explicar por que o crédito no Brasil continua caro mesmo em um cenário de desemprego nas mínimas históricas. O Banco Central projeta crescimento de 9,1% no estoque de empréstimos em 2026, ritmo inferior aos 10,4% registrados em 2025, sinal de que o próprio mercado já sente o efeito dos juros elevados sobre a demanda por crédito.
O governo Lula tentou conter o problema com duas edições do programa Desenrola, que usaram garantias do Tesouro Nacional para estimular a renegociação de débitos, e prometeu durante a campanha eleitoral lançar uma terceira rodada, com leilão para que bancos vendam dívidas de consumidores com desconto. Ainda assim, o endividamento voltou a bater recorde, o que expõe os limites de programas emergenciais de renegociação quando a política monetária segue restritiva e as contas públicas pressionam a inflação e, por tabela, os próprios juros cobrados no mercado de crédito.
Crédito mais caro pressiona o consumo das famílias
Com mais da metade da renda anual comprometida com dívidas e quase um terço do orçamento mensal destinado a pagar parcelas e juros, sobra cada vez menos espaço para despesas básicas como alimentação, moradia e transporte, mesmo em um período de baixo desemprego. O Banco Central já sinalizou que prepara novas medidas para tentar conter o que classifica como concessão predatória de crédito, especialmente em modalidades mais caras como cartão de crédito e empréstimo pessoal sem garantia, que vêm crescendo em ritmo acelerado e puxando a inadimplência para cima.
O cenário reforça a avaliação de economistas de que o aperto fiscal ausente, somado aos juros elevados necessários para tentar conter a inflação, cobra um preço alto das famílias brasileiras, que se veem obrigadas a recorrer a linhas de crédito cada vez mais custosas para manter o padrão de consumo. Enquanto o Banco Central tenta equilibrar a política monetária com a necessidade de controlar os preços, o resultado prático, medido mês a mês nos indicadores de endividamento e inadimplência, mostra que o custo desse ajuste recai diretamente sobre o orçamento doméstico.
Com informações da Gazeta do Povo, Valor Econômico, O Globo, O Antagonista e Reuters.